O seguro dos trabalhadores dos Correios pode permitir o recebimento de indenização após determinados acidentes, desde que exista uma cobertura contratada para o evento e estejam presentes os requisitos previstos na apólice.
Alguns trabalhadores possuem seguros individuais ou coletivos relacionados a benefícios oferecidos no contexto profissional. Em determinadas situações, os pagamentos aparecem como descontos mensais no contracheque.
Entretanto, a existência de um desconto não significa que qualquer acidente esteja coberto. É necessário identificar o contrato, a seguradora, as coberturas disponíveis e as condições para solicitar a indenização.
Entenda quais situações podem estar previstas no seguro, como solicitar o pagamento e quais cuidados adotar diante de uma negativa ou de dúvidas sobre os prazos legais.
Trabalhadores dos Correios podem ter direito à indenização do seguro?
O direito à indenização depende da existência de um contrato de seguro que contemple o evento ocorrido.
Os seguros podem ser contratados individualmente ou integrar modalidades coletivas vinculadas a determinadas relações profissionais.
Em algumas situações, o trabalhador paga o seguro por meio de descontos mensais na remuneração.
Esses valores, porém, não permitem identificar isoladamente quais coberturas foram contratadas.
Para avaliar a existência do direito à indenização, é importante verificar:
- A seguradora responsável pelo contrato;
- A apólice ou o certificado individual;
- As condições gerais e particulares do seguro;
- O período de vigência;
- Os riscos cobertos e as exclusões aplicáveis;
- As circunstâncias do acidente.
Quando ocorre um evento que pode estar abrangido pelo contrato, o trabalhador ou beneficiário poderá avaliar a possibilidade de solicitar a indenização securitária.
Como descobrir se o trabalhador possui seguro contratado?
O primeiro passo é verificar os documentos disponíveis.
O contracheque pode ajudar a identificar a existência de valores descontados, mas não substitui a consulta à apólice.
O trabalhador também pode buscar informações junto à seguradora ou ao responsável pela contratação coletiva, quando houver.
Outra possibilidade é consultar o Sistema de Consulta de Seguros da Superintendência de Seguros Privados (Susep), que disponibiliza informações sobre determinados seguros registrados em nome do próprio segurado.
A consulta possui limitações e não abrange necessariamente todas as modalidades de seguro.
Caso não seja possível identificar o contrato, pode ser necessário solicitar informações adicionais à seguradora ou à entidade responsável pela contratação.
Quais acidentes podem estar cobertos pelo seguro?
A cobertura depende da modalidade contratada e das condições estabelecidas na apólice.
Entre as situações que podem exigir análise estão:
- Quedas em escadas ou calçadas;
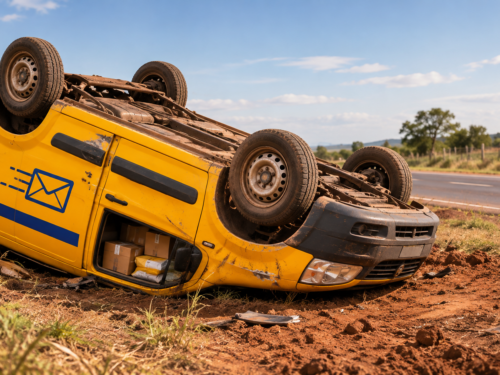
- Acidentes envolvendo motocicletas;
- Acidentes automobilísticos;
- Quedas que provoquem fraturas ou outras lesões;
- Acidentes durante deslocamentos;
- Outros eventos que possam se enquadrar nas coberturas contratadas.
A ocorrência de um acidente não garante automaticamente o pagamento de indenização.
É necessário verificar se o evento corresponde a um risco coberto, se existem exclusões aplicáveis e quais consequências são exigidas para o acionamento do seguro.
O acidente precisa acontecer durante o trabalho?
Nem sempre.
Dependendo da modalidade e das condições contratuais, determinadas coberturas podem abranger eventos que acontecem fora do ambiente profissional.
Por outro lado, um acidente ocorrido durante o trabalho não significa, por si só, que toda apólice deverá pagar uma indenização.
Por isso, a análise deve considerar o tipo de seguro contratado e as circunstâncias específicas do evento.
Também é importante distinguir a indenização securitária dos benefícios previdenciários e das reparações eventualmente devidas pelo empregador.
Como solicitar a indenização do seguro por acidente?
O trabalhador deve começar pela identificação da apólice e das coberturas contratadas.
Em seguida, é necessário comunicar o evento à seguradora, conforme os procedimentos aplicáveis, e reunir a documentação necessária.
A solicitação de indenização também é conhecida como aviso de sinistro.
Quais documentos podem ser necessários?
Conforme o tipo de cobertura, a seguradora poderá solicitar documentos como:
- Apólice ou certificado individual do seguro;
- Comprovantes de pagamento, quando disponíveis;
- Comunicação do sinistro;
- Boletim de ocorrência, quando pertinente;
- Atestados e relatórios médicos;
- Exames e registros de tratamento;
- Documentos sobre eventuais sequelas;
- Formulários exigidos para análise do pedido.
A documentação necessária pode variar conforme a modalidade contratada, a natureza do acidente e o tipo de indenização solicitada.
Quando o trabalhador precisa de tratamento prolongado, fisioterapia ou cirurgia, é importante preservar os registros médicos e acompanhar as exigências aplicáveis à comunicação do sinistro.
Nenhum documento, isoladamente, assegura o reconhecimento do direito à indenização.
O que fazer quando a seguradora nega a indenização?
A negativa de pagamento não significa necessariamente que a discussão esteja encerrada.
O primeiro cuidado é identificar a justificativa apresentada pela seguradora.
A recusa pode envolver divergências sobre as coberturas contratadas, a documentação apresentada, a caracterização do acidente ou as consequências do evento.
O trabalhador deve examinar os fundamentos da negativa em conjunto com a apólice e os documentos disponíveis.
É possível contestar a negativa da seguradora?
Dependendo das circunstâncias, pode existir fundamento jurídico para questionar a decisão.
A análise deve considerar:
- O motivo formal apresentado para a recusa;
- As condições previstas no contrato;
- As informações fornecidas durante a contratação;
- Os documentos utilizados na análise do sinistro;
- As normas aplicáveis à situação.
Quando houver fundamento jurídico, poderá ser avaliada a contestação da negativa, inclusive pela via judicial, se cabível.
A possibilidade de obter o pagamento dependerá das circunstâncias, das provas disponíveis e dos requisitos aplicáveis.
Qual é o prazo para pedir indenização do seguro?
Os prazos para exigir o pagamento de indenizações securitárias merecem atenção especial.
A Lei nº 15.040/2024, conhecida como Lei do Contrato de Seguro, estabelece regras específicas de prescrição para pretensões relacionadas aos contratos de seguro.
Esses prazos podem variar conforme a posição jurídica de quem solicita o pagamento, a natureza da pretensão e os fatos que deram origem à cobrança.
Também é necessário identificar o momento juridicamente relevante para o início da contagem e a legislação aplicável ao caso.
O tratamento médico pode interferir no prazo?
Em determinadas situações, o trabalhador permanece em tratamento por períodos prolongados ou ainda precisa realizar procedimentos médicos.
Esse acompanhamento pode ser relevante para avaliar as consequências do acidente, especialmente quando existem dúvidas sobre a extensão ou a permanência de eventuais sequelas.
Entretanto, a realização de fisioterapia, a indicação de cirurgia ou a continuidade do tratamento não garantem, isoladamente, a prorrogação do prazo prescricional.
Por isso, é importante examinar a documentação médica, as comunicações realizadas à seguradora e os fatos relevantes para a contagem do prazo.
Esperar a conclusão do tratamento sem verificar essas questões pode comprometer a possibilidade de exigir a indenização.
Seguro privado, benefício do INSS e indenização trabalhista: qual é a diferença?
Um mesmo acidente pode envolver direitos que possuem fundamentos jurídicos diferentes.
O seguro privado depende das coberturas contratadas, das condições da apólice e das normas aplicáveis.
Os benefícios previdenciários do INSS dependem dos requisitos previstos na legislação previdenciária.
A indenização trabalhista ou civil pode ser discutida quando existem fundamentos jurídicos para responsabilizar o empregador ou outro responsável pelos danos.
Essas possibilidades não são equivalentes.
O reconhecimento de um direito não assegura automaticamente o recebimento dos demais.
Em determinadas situações, a análise conjunta pode ajudar a identificar os documentos necessários e as medidas adequadas a cada pedido.
Quando procurar orientação jurídica sobre o seguro?
O trabalhador dos Correios que sofreu um acidente e possui um seguro relacionado ao evento deve verificar as coberturas contratadas e os prazos aplicáveis.
A análise jurídica pode contribuir para interpretar a apólice, examinar uma eventual negativa de pagamento e identificar se existem fundamentos para solicitar a indenização.
Também é importante preservar os documentos relacionados ao acidente, ao tratamento médico e às comunicações realizadas à seguradora.
Conhecer as condições do seguro e avaliar as circunstâncias do acidente permite compreender quais direitos podem ser discutidos, sempre de acordo com o contrato e com a legislação aplicável.